固定費を見直して月3万円の余裕を作る!通信費・サブスク・保険のシステム的削減術
 Tak@
連載の第1回〜第3回では、家計管理が挫折する原因、支出データの可視化、そして銀行やクレジットカードを自動連携させるセキュリティ技術(参照系API・OAuth 2.0)について解説してきました。準備が整い、家計の「ダッシュボード」に毎月の入出金データが自動的に溜まるようになった今、次に行うべきは「データに基づいた収支構造の最適化」です。
最初に着手すべきターゲットは、食費や日用品費といった「変動費の節約」ではなく、毎月決まって口座から引き落とされる「固定費の見直し」です。
私自身、システムインテグレーターとして長年システムのコスト最適化やリソース削減の設計に携わってきましたが、家計管理においても「一度の設定変更で恒久的な削減効果を得る」というシステム的アプローチが最も再現性が高く、ストレスがありません。
この記事では、自動可視化されたデータを使って、通信費・サブスクリプション・保険料という3大固定費を無理なく整理し、毎月2万〜3万円のゆとりを生み出す具体的なロードマップをエンジニアの視点から解説します。
1. なぜ変動費の我慢より固定費の見直しを優先すべきなのか?
家計のゆとりを作ろうと思ったとき、多くの人がまず「外食を減らす」「スーパーで1円でも安い食材を探す」「こまめに節電する」といった変動費の切り詰めから始めてしまいます。しかし、行動科学や統計データが示す通り、この「努力と我慢に頼る節約」こそが家計管理における最大の挫折要因です。
収支改善を成功させるためには、感情や根性論に頼るのではなく、コスト削減の「構造的優先順位」を正しく理解する必要があります。
意思決定疲労を生む「変動費の我慢」の限界
食費や交際費などの変動費を削る作業は、買い物のたびに「これを買っていいのだろうか」という判断を自分自身に強めます。人間の脳は1日に使える意思決定のエネルギー(認知リソース)に限界があるため、毎日の我慢は意思決定疲労を引き起こし、最終的にはリバウンドや衝動買いを招いてしまいます。
一方、固定費の見直しは「一回の手続き(設定変更)」で完了します。一度見直せば、翌月以降は自分が何もしなくても、意識すらしていなくても、自動的に毎月一定の金額が手元に残り続けます。
| 比較項目 | 変動費の節約(食費・日用品・節電など) | 固定費の削減(通信費・サブスク・保険など) |
|---|---|---|
| 必要な努力 | 毎日の買い物での判断・我慢(継続的なストレス) | 最初のアクション1回(解約・プラン変更手続き) |
| 削減効果の持続性 | 意識し続けないとすぐに元の水準に戻る | 手続き完了後、変更しない限り半永久的に持続 |
| 毎月の削減幅 | 数百円〜数千円程度(努力の割に小さい) | 月1万〜3万円程度(世帯条件により大きな効果) |
| 生活の満足度(QOL) | 我慢によるストレスでQOLが低下しやすい | 生活の質を維持したまま無駄な固定費のみカット可能 |
| システム管理の適性 | データ追跡と手動コントロールが必要 | 全自動化(放置運用)に最も適している |
システム開発の現場でも、サーバーやクラウドの運用コストを下げるとき、日常の細かな処理を毎回手動で削るのではなく、「過剰なスペックの定期契約プランを下げる」「未使用の月額インスタンスを解約する」といった基盤部分の契約最適化から着手するのが鉄則です。家計も全く同じ構造をしています。
家計簿アプリの「可視化データ」が固定費削減の武器になる
第2回・第3回で構築した家計簿アプリの自動連携基盤(マネーフォワード ME、Zaim、Moneytreeなど)があるからこそ、固定費の見直しは劇的にやりやすくなります。
手書きや記憶に頼っていた従来の方法では、「毎月どこにいくら払っているか」を調べるだけで一苦労でした。しかし、自動連携されたダッシュボードがあれば、毎月の決まった引き落とし項目が一覧化されています。
まずはアプリの画面を開き、過去3ヶ月間の明細から「毎月必ず発生している口座引き落とし・クレジットカード決済」を抽出することからスタートしましょう。次に紹介する3つの固定費領域を順番に見直していくだけで、現実的なゆとりを確実に作り出すことができます。
2. 通信費を最適化して毎月の固定費を無理なく下げる手順とは?
固定費の見直しにおいて、最も早く、かつ確実に効果を出せるのが「通信費(スマートフォン・光回線・モバイルWi-Fi)」の最適化です。
大手キャリアの従来型大容量プラン(月額7,000円〜1万円前後)を利用している場合、格安SIMや大手キャリアのオンライン専用プラン(ahamo、povo、LINEMOなど)、Subブランド(Y!mobile、UQ mobileなど)へ移行するだけで、通信品質を維持したまま1人あたり月3,000円〜5,000円、家族全体(2〜3回線)で月1万円前後の削減が期待できます。
直近3ヶ月の「実使用データ量」の把握とプラン適合チェック
通信費見直しで失敗しないコツは、「なんとなく安そうなプランを選ぶ」のではなく、「自分の過去のデータを測定して、必要なスペックを把握する」というエンジニアリング的なアプローチを取ることです。
各キャリアの会員マイページ(Web・アプリ)を開くと、直近3ヶ月間の月間データ使用量が確認できます。多くの人が「無制限プラン」を契約していながら、実際の使用量は「月5GB〜10GB未満」にとどまっているのが実態です。実使用量に合ったプランに落とし込むだけで、過剰な固定費をすぐに削ることができます。
通信費見直しの「4段階実行ロードマップ」
現在の電話番号をそのまま引き継げる「MNP(携帯電話番号ポータビリティ)」のワンストップ化や解約違約金の撤廃により、手続きのハードルは極めて低くなっています。以下の4ステップで順番に進めましょう。
| 段階 | 手法 | 状態 | 難易度 |
|---|---|---|---|
| ステップ1(現状把握) | マイページで直近3ヶ月の「実データ使用量」と「請求額」を確認 | 今すぐ実行可能 | ★☆☆(閲覧のみ) |
| ステップ2(プラン選定) | 実使用量に合わせたオンライン専用プラン・格安SIMの比較選定 | 今すぐ実行可能 | ★☆☆(条件比較) |
| ステップ3(契約変更) | MNPワンストップを利用したWebサイト上での乗り換え申請 | 今すぐ実行可能 | ★★☆(Web手続き20分) |
| ステップ4(設定完了) | eSIMによる即時開通、または物理SIMの挿入と初期設定 | 今すぐ実行可能 | ★★☆(スマホ設定10分) |
今すぐ実践できるWeb手続きの効率化
従来はショップ店頭で待ち時間をかけて行っていた乗り換え作業も、最新の仕組みを活用すれば自宅で完結します。
- MNPワンストップ手続き:予約番号を事前発行することなく、乗り換え先のWebサイトから直接手続きを完了できる仕組み。
- eSIM(デジタルSIM):SIMカードの郵送を待つことなく、オンライン上のプロファイルダウンロードで即開通できる技術。
自分の「実データ使用量」という客観的なエビデンスに基づいてプランを再選択するだけで、通信の使い勝手を変えずに毎月数千円〜1万円以上の固定費を恒久的に下げることができます。
3. 使っていない「幽霊サブスク」を特定して解約する仕組みとは?
「動画配信サービスに複数登録したまま、あまり見なくなっている」「初月無料キャンペーンで契約した有料アプリの解約を忘れていた」という経験はないでしょうか。
定額課金サービス(サブスクリプション)は、1つひとつの単価が数百円〜数千円と小さいため見過ごされがちですが、複数重なると年間で数万円単位の「目立たない固定費漏れ」となります。
データ調査に見る「使っていないサブスク」の放置実態
株式会社NilCraftが実施した調査(2026年5月)によると、サブスクリプションサービス利用者の53.0%が「使っていないのに課金され続けていた(幽霊サブスク)」を経験していることが判明しています。
| 調査項目 | 定量データ |
|---|---|
| 使っていないサブスクの放置経験率 | 53.0%(過半数が経験) |
| 放置に気づくきっかけ第1位 | クレジットカード明細の確認 |
| 放置されていた無駄な平均課金額 | 月額 約3,600円(年間約4.3万円) |
放置に気づくきっかけの第1位が「クレジットカード明細の確認」であることからも明らかなように、家計簿アプリでクレカ明細を自動連携・可視化しておくこと自体が、サブスクの無駄遣いを未然に防ぐ最大のセキュリティフィルターとなります。
クレカ自動明細から不要な定額課金を炙り出す4ステップ
サブスクリプションの無駄を完全に整理するための運用手順は以下の通りです。
| 段階 | 手法 | 状態 | 難易度 |
|---|---|---|---|
| ステップ1(抽出) | 家計簿アプリで「毎月同じ金額で引き落とされている項目」を抽出 | 今すぐ実行可能 | ★☆☆(明細確認) |
| ステップ2(評価) | 直近1ヶ月間の利用実績(稼働率)をチェック | 今すぐ実行可能 | ★☆☆(自己判定) |
| ステップ3(解約) | 1ヶ月以上利用のないサービスを公式サイトから即時解約 | 今すぐ実行可能 | ★☆☆(解約操作) |
| ステップ4(システム化) | 無料体験や年契約の解約期限をスマホのカレンダーにアラート登録 | 継続的予防 | ★☆☆(リマインダー設定) |
「また使うかもしれない」と迷うサービスであっても、必要になった時にいつでも数分で再契約できるのがサブスクのメリットです。過去1ヶ月間使っていなかったものは一度解約するのがシステム管理の基本ルールです。
調査データが示す「月額約3,600円(年間約4.3万円)」の幽霊サブスクをカットするだけでも、家計には確かなゆとりが生まれます。
4. 公的保障を踏まえて民間保険料を適切に見直す方法とは?
固定費の見直しの中で、金額的なインパクトが大きく、かつ手をつけるのに心理的ハードルが高いのが「民間保険料(生命保険・医療保険・がん保険・自動車保険など)」です。
「なんとなく不安だから」「親や知人に勧められたから」という理由で内容を把握しないまま毎月数万円の保険料を払い続けているケースは少なくありません。しかし、日本の公的社会保障の仕組みと自身の「生活防衛資金」を正しく把握すれば、過剰な保障を合理的に整理することができます。
高額療養費制度と公的社会保障を前提とした保障設計
日本の公的医療保険制度(健康保険・高額療養費制度など)は、極めて手厚い保障構造を持っています。
例えば「高額療養費制度」があるため、一般的な所得の会社員・公務員であれば、手術や入院で医療費が100万円かかったとしても、最終的な自己負担額は月額8万〜10万円程度に抑えられます。さらに、病気やケガで長期休職した場合でも、「傷病手当金」により通算1年6ヶ月間にわたり給与(標準報酬月額)の約3分の2が補償されます。
十分な生活防衛資金(半年〜1年分の生活費)が準備できており、こうした公的保障の仕組みを正しく理解している場合は、民間保険の必要性を落ち着いて再検討することができます。
| 保険の種類 | 公的保障の範囲 | 見直しの方向性(安全な再検討のアプローチ) |
|---|---|---|
| 医療保険・入院保険 | 高額療養費制度により自己負担上限あり+傷病手当金 | 生活防衛資金が確保されていれば、補償内容をシンプルに整理・縮小を検討 |
| 死亡保険(定期・終身) | 遺族基礎年金・遺族厚生年金による遺族生活支援 | 独身期は必要性が低く、養う家族がいる期間のみ掛け捨ての収入保障保険等で合理化 |
| 貯蓄型保険(学資・外貨等) | 保険機能と資金形成の混合(手数料構造が見えにくい) | 保険と資産運用を分離し、投資効率の高い制度(新NISA等)への付け替えを検討 |
| 自動車保険(車両保険) | 自賠責保険+対人・対物無制限(任意保険) | 古い車両の場合、車両保険の付帯を見直すことで保険料を大幅に削減 |
「単一責任の原則」に学ぶ保険と資産形成の分離
ソフトウェア開発の設計原則に「単一責任の原則(Single Responsibility Principle)」があります。1つのクラスやモジュールに複数の異なる役割を持たせると構造が複雑化し、メンテナンスコストが高騰するという考え方です。
保険においても、全く同じ原則が当てはまります。「リスクへの保障」と「将来の資産形成」を1つの保険商品に混ぜ合わせる(貯蓄型保険や変額保険など)と、手数料構造が見えにくくなり効率が低下します。
- 保障(万が一の備え):必要な分だけシンプルな掛け捨て型の保険でカバーする
- 資産形成(お金を増やす):新NISAなどの非課税制度を活用し、低コストなインデックスファンドで運用する
この2つの目的をシンプルにシステム分離(役割分担)させることで、必要な保障を確保しつつ、毎月の保険料負担を合理的に抑えることが可能になります。
5. 固定費削減で生み出した余剰資金を次のステップへつなげる運用ルール
通信費、サブスクリプション、民間保険の見直しを順に行うことで、世帯の状況に応じて毎月1万〜3万円程度の固定費カットが現実的な目標として見えてきます。
しかし、ここで最も重要なのは「削って浮いたお金を、生活費の口座にそのまま放置しない」ということです。口座に現金が残ったままだと、無意識のうちに日々の外食や日常の買い物で使い果たしてしまい、せっかくの見直し効果が消えてしまいます。
削ったお金を生活費口座に残さない「先取り資産形成」の仕組み
削り出した余剰資金を確実に将来の資産に変えるため、資金が自動的に流れるパイプラインを構築しましょう。
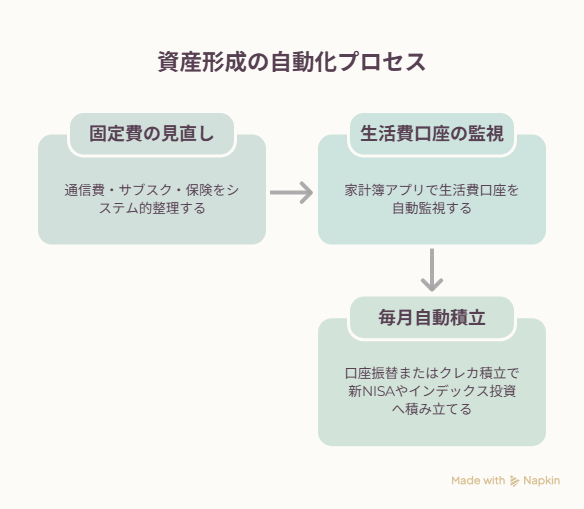
- 浮いた金額の確定:固定費の見直しにより、毎月の固定引き落とし合計額が約2万〜3万円減少する。
- 自動積立のセット:給料日の直後に、ネット証券で「新NISA口座への自動積立(月2万〜3万円)」を設定する。
- 全自動運用:手動で振込操作をすることなく、毎月勝手に余剰資金が運用に回る仕組みが完成する。
一度このパイプラインを組んでしまえば、毎日の生活で「節約しなきゃ」と思い悩む必要はありません。努力不要で自動的に資金が蓄積されていく環境が完成します。
世帯環境に合わせた現実的な削減モデルケース
各自の生活環境に合わせて、無理のない範囲で固定費を積み上げて見直した場合の試算モデルは以下の通りです。
| 見直し項目 | 見直し前(単身〜家族の平均例) | 見直し後のアプローチ | 毎月の削減目安 |
|---|---|---|---|
| 通信費(スマホ・回線) | 約8,000円〜16,000円 | 実使用量に合わせたオンライン専用プラン・格安SIMへ移行 | 約4,000円〜8,000円 |
| サブスクリプション | 約4,000円〜6,000円 | 未使用サービスの解約・1サービスへの絞り込み | 約2,000円〜4,000円 |
| 民間保険料 | 約15,000円〜30,000円 | 公的保障を前提とした保障範囲の見直し・掛け捨て化 | 約5,000円〜15,000円 |
| 合計削減額(月額) | — | システム的な見直しによる毎月の余剰創出 | 月額 約11,000円〜27,000円 |
例えば、毎月2万円の固定費を無理なく削り出し、それを年利5%のインデックスファンド(新NISAなど)で20年間運用し続けた場合、将来の資産は約820万円(元本480万円+運用益約340万円)に達します。
「毎日の買い物で数十円を節約する努力」を続けるよりも、たった一度「固定費の契約構造」を見直すことの方が、長期的に見てはるかに大きな資産を形成できるのです。
6. まとめ:仕組みを整えてストレスフリーな収支改善を完成させよう
家計管理の本質は、自分自身の意志や我慢に頼ることではありません。テクノロジーや制度を正しく活用して「自動的にデータが集まり、自動的に無駄が削られ、自動的に資産が増えていく仕組み」を構築することにあります。
- 固定費優先の原則:我慢が必要な変動費ではなく、1回の手続きで効果が半永久的に続く固定費(通信費・サブスク・保険)から見直す
- 通信費の最適化:マイページで実データ使用量を確認し、Web手続き(MNPワンストップ・eSIM)で格安プランへ移行
- サブスクの整理:カード明細から「幽霊サブスク」を特定して即時解約し、無駄な自動更新を防ぐ
- 保険の役割分担:手厚い公的医療保険(高額療養費制度)を前提に、「保障」と「資産形成」をシンプルに分離する
- 自動積立への接続:浮いた月2万〜3万円をネット証券で自動積立設定し、意思決定不要で資産形成へ回す
家計簿アプリにデータが溜まっている方は、今週末の15分間を使って、まずはスマホのマイページで「直近3ヶ月のデータ使用量」を確認することから始めてみてください。その小さな設定変更が、将来のゆとりを作る大きな一歩となります。
次回予告
連載第5回では、【家計データを視覚化】Googleスプレッドシートで作る「自作ダッシュボード」活用術〜家計簿アプリのCSVデータ連携とグラフ自動分析〜 をお届けします。
固定費の見直しによって収支が改善した後は、家計簿アプリから出力できるCSVデータを活用し、Googleスプレッドシート上で自分好みの「資産管理ダッシュボード」を構築します。標準アプリのグラフだけでは見えにくい中長期の資産推移やポートフォリオの変化を高度に可視化する具体的テクニックを解説します。次回もぜひご覧ください。
出典・参考文献
- 経済産業省「2025年のキャッシュレス決済比率を算出しました」(2026年3月31日公表) 出典URL:経済産業省 ニュースリリース
- 株式会社NilCraft「【サブスク利用調査】利用者の53.0%が『使っていないのに課金』を経験 ── 気づくきっかけ1位は『クレジットカード明細の確認』、平均放置額は月約3,600円」(2026年5月14日公表/回答者300名) 出典URL:PR TIMES プレスリリース
- 株式会社NilCraft「【家計簿調査】1年以上続けている人の42.2%は『アプリ派』 ── 負担に感じる要因1位は『カテゴリ分類』41.7%、選ぶべきは『シンプル設計』」(2026年5月12日公表/回答者300名) 出典URL:PR TIMES プレスリリース
- MMD研究所「家計簿アプリに関する調査」(2021年7月21日公表/回答者443名) 出典URL:MMD研究所 調査レポート
- 厚生労働省「高額療養費制度を利用される皆様へ」(2025年更新) 出典URL:厚生労働省 高額療養費制度
- 全国健康保険協会(協会けんぽ)「傷病手当金」(2025年更新) 出典URL:協会けんぽ 傷病手当金
\ 最新情報をチェック /